Más del 50 % de los presupuestos anuales pierde precisión material durante el primer trimestre, según el indicador global de planificación financiera recogido en nuestra investigación de 2026. Mientras numerosas empresas centroamericanas continúan proyectando sus ingresos mediante incrementos del 10 % al 15 % sobre el año anterior, el problema decisivo no está en la hoja de cálculo, sino en los supuestos que nadie documentó ni verificó.
Nuestra investigación identifica una alternativa: transformar el presupuesto en un sistema de decisiones basado en premisas verificables, escenarios financieros y condiciones de revisión. Para ello, integramos Julius AI, Perplexity Pro y una Matriz de Premisas de Decisión que permite pasar de una proyección estática a un presupuesto 2027 defendible y actualizable.
El propósito no es automatizar la elaboración de un documento, sino comprender qué sostiene cada cifra, qué riesgos comprometen su cumplimiento y cuándo debe modificarse una decisión financiera antes de que afecte la rentabilidad y la liquidez.
Tabla de Contenidos
- La Anatomía del Fracaso Presupuestario en la Empresa Mediana Centroamericana
- El Primer Movimiento: Separar lo que tu Empresa Sabe con Julius AI
- El Segundo Movimiento: Verificar los Supuestos Externos con Perplexity Pro
- Arquitectura de Escenarios: Del Borrador Estático al Rolling Forecast
- El Impacto Asimétrico: Cómo una Pequeña Desviación Colapsa el Margen
- Gobernanza y Privacidad: Cumplimiento de Normativas de Datos en la Nube
- El Reto Directivo: Pon a Prueba tus Supuestos esta Semana
Convierta sus ventas en un presupuesto defendible.
Descubra qué parte del crecimiento fue excepcional a partir de 24 meses de ventas, contraste sus supuestos externos con fuentes fechadas y construya un presupuesto 2027 en escenarios bajo, base y alto, con condiciones observables de ruptura. La IA ayuda a analizar; usted verifica antes de decidir.
- Defina la decisión que depende del presupuesto, el período de análisis y quién validará los supuestos.
- Prepare un CSV anonimizado de 24 meses con ventas, unidades, línea, país y códigos de cliente.
- Utilice Julius AI para limpiar registros, reconciliar totales y documentar los cálculos realizados.
- Separe crecimiento recurrente de pedidos excepcionales; analice concentración de clientes y estacionalidad.
- Contraste cinco supuestos externos en Perplexity Pro con indicadores comparables, fuentes primarias y fechas.
- Regrese a Julius AI y construya escenarios bajo, base y alto por línea, con umbrales y condiciones de ruptura.

1. La anatomía del fracaso presupuestario en la empresa mediana centroamericana
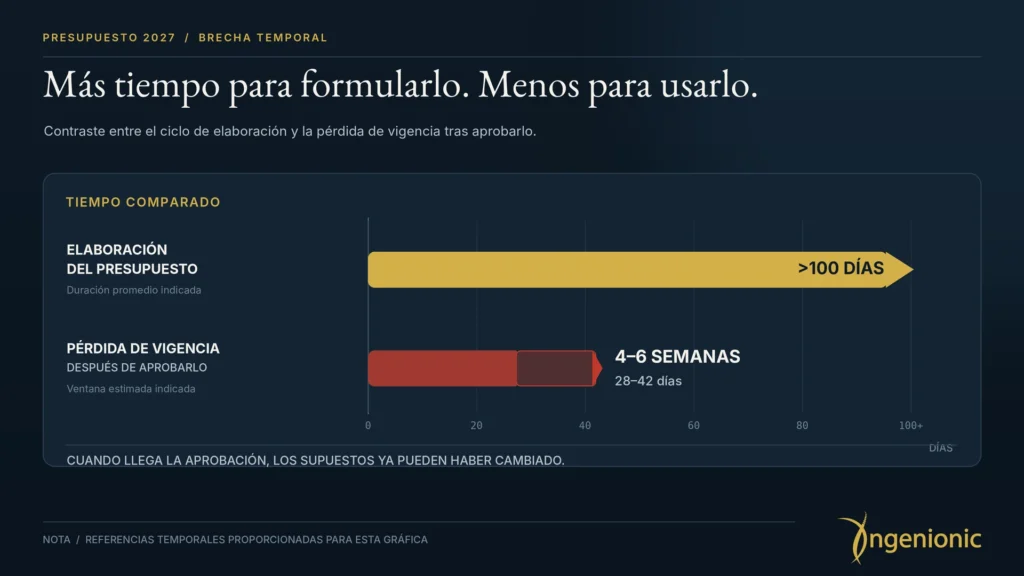
Un presupuesto empresarial suele atravesar semanas de preparación, revisiones departamentales y negociaciones antes de recibir la aprobación de la junta directiva. Sin embargo, toda esa inversión de tiempo no garantiza que el documento siga siendo útil cuando cambian las condiciones que lo hicieron viable.
La investigación sobre planificación financiera examinada por Ingenionic recoge procesos presupuestarios que superan los 100 días de preparación y referencias de pérdida de vigencia en apenas cuatro a seis semanas posteriores a su aprobación. Son indicadores internacionales, no mediciones específicas de las empresas medianas centroamericanas, pero muestran una contradicción estructural: las organizaciones dedican más tiempo a construir el presupuesto que a establecer cómo actualizarlo.
El problema de utilizar una sola cifra para tres decisiones diferentes
Una de las contribuciones más relevantes de Bjarte Bogsnes, referente del modelo Beyond Budgeting, es la separación de tres funciones que habitualmente se mezclan en el presupuesto anual:
- Meta estratégica: lo que la organización desea alcanzar, por ejemplo, crecer un 15 %.
- Pronóstico financiero: lo que razonablemente espera que suceda según la evidencia disponible, aunque represente un crecimiento del 7 %.
- Asignación de recursos: cuánto capital debe comprometerse y bajo qué condiciones para ejecutar la estrategia.
Cuando estas funciones se confunden, la organización termina tratando una aspiración comercial como si fuera una demanda confirmada.
Consideremos una empresa distribuidora que proyecta ventas superiores al 12 % del año anterior. Sobre esa expectativa autoriza contrataciones, aumenta inventarios y solicita financiamiento bancario. Tres meses después, la demanda crece solamente un 4 %. El presupuesto no falló por un error matemático: falló porque las decisiones de gasto asumieron un comportamiento del mercado que nunca fue demostrado.
La situación se agrava cuando los responsables de área tienen incentivos para negociar cifras convenientes. Finanzas presiona por reducciones, Comercial defiende metas optimistas y Operaciones solicita capacidad adicional. El resultado es un número consensuado que no necesariamente representa el comportamiento más probable del negocio.
De los números a las premisas de decisión
Herbert Simon, en Administrative Behavior, desarrolló el concepto de premisas de decisión para explicar cómo las organizaciones orientan las acciones de sus integrantes.
Aplicado a la planificación financiera, el enfoque permite distinguir las premisas factuales, que pueden contrastarse con evidencia, de las premisas de valor, que representan preferencias y objetivos de la dirección.
Afirmar que una empresa quiere duplicar sus ventas es una declaración estratégica. Afirmar que su demanda crecerá un 20 % constituye una hipótesis factual que exige comprobación.
La diferencia parece sencilla, pero cambia por completo la toma de decisiones financieras.
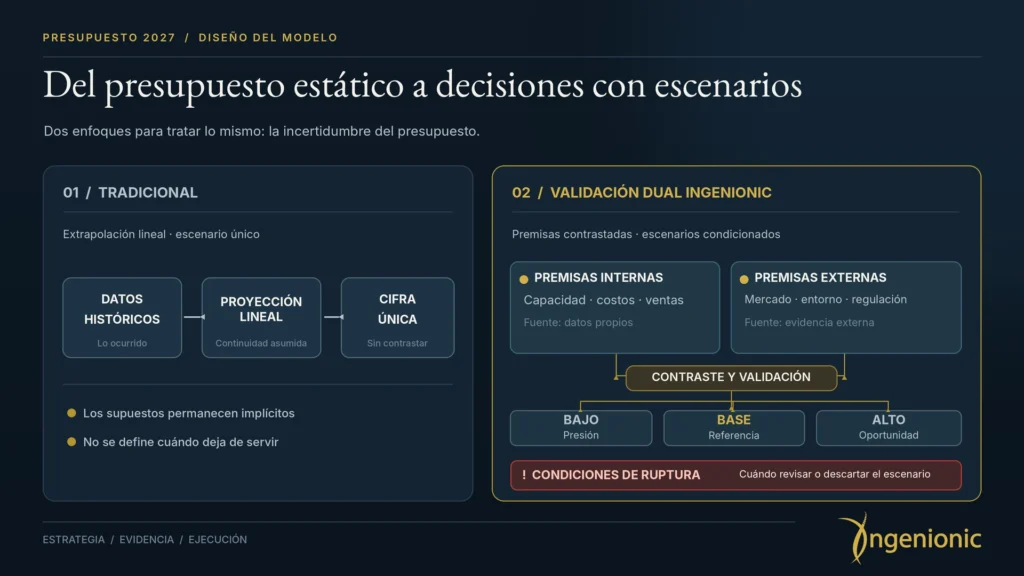
En la arquitectura que proponemos desde Ingenionic, cada línea presupuestaria relevante debe responder cuatro preguntas: ¿qué resultado esperamos?, ¿qué supuesto lo sostiene?, ¿qué evidencia respalda ese supuesto? y ¿qué acontecimiento obligaría a revisar la decisión?
Esta última pregunta es la que suele estar ausente.
Un presupuesto sin condiciones de revisión no es necesariamente incorrecto cuando se aprueba; se vuelve peligroso cuando continúa utilizándose después de perder validez.
2. El primer movimiento: separar lo que tu empresa sabe con Julius AI
La primera fuente de evidencia para el presupuesto 2027 está dentro de la empresa. Son sus ventas, costos, clientes, márgenes e inventarios históricos.
El desafío no consiste únicamente en disponer de los datos, sino en identificar qué acontecimientos explican realmente el desempeño. Un crecimiento acumulado puede esconder ventas extraordinarias, cambios de precios o dependencia de pocos clientes; ninguna de esas circunstancias debe proyectarse automáticamente como crecimiento recurrente.
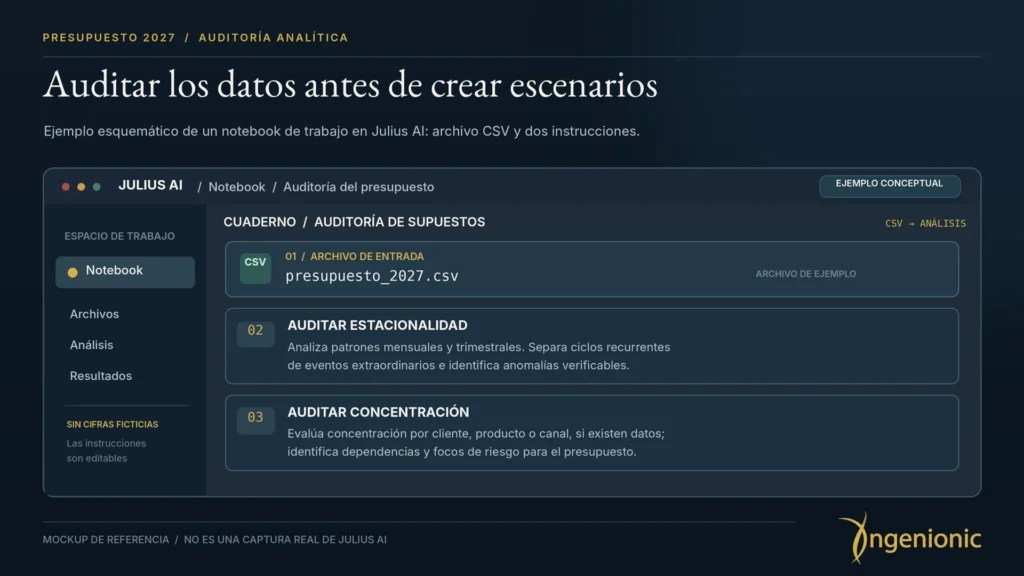
Julius AI permite analizar archivos transaccionales mediante instrucciones en lenguaje natural y ejecución de código. En lugar de solicitarle una proyección inmediata, nuestra metodología comienza auditando aproximadamente 24 meses de información, preferentemente con registros de ventas por fecha, línea de negocio, país y cliente identificado mediante un código protegido.
Tres análisis que deben preceder a cualquier proyección
Primero, distinguir crecimiento recurrente de operaciones extraordinarias. Un pedido excepcional puede mejorar considerablemente los ingresos de un ejercicio y no tener ninguna garantía de repetición. Incorporarlo al presupuesto siguiente infla la base comercial y distorsiona decisiones de contratación, inventario y capacidad.
Segundo, medir la concentración del crecimiento. Si tres clientes explican la mayor parte de las ventas adicionales, el desempeño debe interpretarse como una combinación de expansión comercial y exposición a riesgo de cartera. La pérdida de uno de esos clientes tiene consecuencias distintas a una reducción proporcional de cientos de compradores.
Tercero, examinar la estacionalidad. Un incremento entre abril y junio que se repite durante dos ejercicios puede constituir evidencia inicial de un patrón de demanda. Un aumento aislado en julio exige investigar su causa antes de incorporarlo a un modelo predictivo.
Estos análisis permiten diferenciar los hechos observados de las expectativas comerciales que todavía necesitan validación.
Caso de aplicación: Distribuidora Agroistmo
Para demostrar el impacto de estas decisiones utilizamos el caso simulado de Distribuidora Agroistmo, una empresa agroindustrial ficticia con operaciones en cinco países centroamericanos, 40 clientes mayoristas y cuatro líneas de negocio.
En los datos preparados para la demostración, el crecimiento comercial reportado alcanza el 15.8 %. Sin embargo, Julius AI identifica un pedido extraordinario de USD 1.3 millones realizado por un solo cliente durante julio de 2026. Al excluir ese acontecimiento no recurrente, el crecimiento comparable se reduce al 14.2 %.
El segundo hallazgo es todavía más relevante para la dirección financiera: tres clientes explican 7.9 puntos porcentuales del crecimiento y presentan una expansión conjunta del 51 %. Al aislar el efecto de estos clientes, el crecimiento del resto de la cartera se sitúa en el 7.4 %.
La empresa dispone, por tanto, de tres lecturas diferentes del mismo desempeño: crecimiento total, crecimiento ajustado por una operación excepcional y crecimiento de la cartera no concentrada.
Cada resultado plantea decisiones distintas sobre recursos y riesgo comercial.
El valor del análisis no está en descubrir una cifra menor, sino en impedir que una expansión extraordinaria sea financiada como si fuera demanda permanente.
El verdadero desafío surge cuando debemos decidir cuánto de ese desempeño histórico puede sostenerse en 2027. Julius AI ayuda a conocer lo que ocurrió dentro de la organización, pero no puede confirmar por sí solo las condiciones económicas, regulatorias o climáticas que determinarán la demanda futura.
Para ello necesitamos una segunda fuente de verificación.
3. El segundo movimiento: verificar los supuestos externos con Perplexity Pro
Ninguna empresa construye su presupuesto en condiciones de aislamiento. La demanda sectorial, la inflación, el costo de financiamiento, los precios internacionales y las condiciones climáticas modifican los resultados, incluso cuando la operación interna funciona conforme a lo previsto.
El error consiste en introducir estas variables mediante porcentajes genéricos o afirmaciones que se repiten de un año a otro sin evidencia documental.
Nuestra investigación propone un proceso de validación externa asistido por Perplexity Pro, utilizando prioritariamente fuentes como CEPAL, la Secretaría Ejecutiva del Consejo Monetario Centroamericano (SECMCA), bancos centrales, organismos sectoriales y documentos oficiales.
La herramienta facilita localizar y contrastar información, pero las conclusiones deben revisarse contra los documentos originales. Una respuesta que incluye una referencia no equivale automáticamente a una hipótesis demostrada.
Los cinco supuestos que condicionan el presupuesto 2027
En el caso Agroistmo, la planificación financiera incorpora cinco premisas externas que deben verificarse antes de aprobar las inversiones.
1. La demanda agroindustrial crecerá un 12 % en 2027. La investigación de referencia incorpora una previsión de crecimiento económico regional cercana al 4.2 % atribuida a CEPAL. No obstante, el crecimiento del PIB y el crecimiento de la demanda agroindustrial son indicadores diferentes. La ausencia de un respaldo sectorial directo impide aceptar automáticamente el 12 % como supuesto confirmado.
2. La inflación será uniforme y cercana al 3 %. Los indicadores regionales recogidos por SECMCA muestran diferencias importantes entre países. La investigación registra, para distintos mercados, tasas interanuales de referencia de 6.28 %, 4.69 % y 0.34 %. Aplicar una sola tasa puede subestimar determinados gastos y sobrestimar otros.
3. Los fertilizantes y los fletes mantendrán sus costos. La exposición a energía, transporte internacional y materias primas obliga a separar el escenario comercial del escenario de costos. Mantener estable el precio de venta no garantiza estabilidad del margen si los costos de importación se modifican.
4. La zafra de Nicaragua comenzará en noviembre. La investigación identifica riesgos vinculados con el déficit hídrico y alteraciones del calendario productivo. Una modificación de la fecha de inicio puede desplazar las ventas, la capacidad logística y las cobranzas hacia otro periodo.
5. La economía panameña crecerá entre el 4 % y el 5 %. La proyección del 4.6 % recogida en la investigación respalda este intervalo macroeconómico, pero el pronóstico de ventas de una empresa continúa dependiendo de sus sectores, clientes y condiciones comerciales.
Estos indicadores corresponden a las referencias utilizadas en el ejercicio de octubre de 2026. Antes de convertirlos en premisas definitivas para 2027, deben contrastarse sus fechas, alcance y vigencia con las publicaciones oficiales originales.
La Matriz de Premisas de Decisión
En la arquitectura de Ingenionic, la validación interna y externa converge en una Matriz de Premisas de Decisión (MPD).
El objetivo no es recopilar enlaces, sino establecer un mecanismo de gobierno presupuestario donde cada supuesto tenga una función verificable.
La matriz debe registrar, como mínimo:
- La premisa expresada de forma concreta.
- La fuente de evidencia interna o externa y su fecha.
- El resultado de la validación: confirmado, refutado o sin evidencia suficiente.
- El indicador y umbral que determinarán su revisión.
- El responsable de seguimiento y la acción ejecutiva correspondiente.
Una premisa confirmada conserva su utilidad mientras las condiciones sigan vigentes. Una premisa refutada obliga a corregir el escenario. Una premisa sin evidencia requiere seguimiento, pruebas adicionales o una estimación prudente de riesgo.
La investigación confirma así una distinción fundamental: verificar un supuesto no significa garantizar el futuro; significa conocer qué evidencia permite utilizarlo y qué condiciones obligan a revisarlo.
Este mecanismo transforma el presupuesto de un documento que pretende acertar doce meses de resultados en un instrumento que ayuda a decidir conforme aparece nueva información.
🎥 Para ver la aplicación táctica en pantalla: Julius AI: Tu Presupuesto 2027 con Supuestos en 1 Tarde
Duración: 7:30 minutos | En este video: demostración en vivo de la carga del CSV en Julius AI y la verificación de supuestos en Perplexity Pro | Timestamp clave: min 2:40
4. Arquitectura de escenarios: del borrador estático al rolling forecast
La verificación de supuestos mejora la calidad del presupuesto inicial, pero no resuelve completamente el problema de la planificación anual. Incluso un pronóstico sustentado en evidencia pierde vigencia cuando cambian la demanda, los costos o las condiciones de financiamiento.
Por eso, la investigación propone combinar la validación dual con un modelo Driver-Based Rolling Forecast: un pronóstico continuo construido sobre variables operativas que explican el comportamiento financiero del negocio.
En lugar de mantener una única proyección hasta diciembre, el sistema conserva una ventana de cuatro a seis trimestres móviles y actualiza periódicamente los resultados esperados.
Convierta sus ventas en un presupuesto defendible.
- Identifique los supuestos que sostienen su presupuesto 2027 y las decisiones financieras que dependen de ellos.
- Prepare un CSV con 24 meses de ventas y organice la información por período, cliente, línea de negocio y país.
- Utilice Julius AI para depurar los datos, reconciliar los totales e identificar errores, duplicados y registros atípicos.
- Distinga el crecimiento recurrente de los pedidos excepcionales, analizando concentración de clientes y estacionalidad.
- Contraste cinco supuestos externos con Perplexity Pro, utilizando fuentes primarias fechadas y evidencia verificable.
- Construya escenarios bajo, base y alto con condiciones de ruptura para saber cuándo revisar el presupuesto y actuar.
Datos internos → Supuestos externos → Escenarios: la IA analiza y organiza; usted valida y decide. El tutorial gratuito incluye 4 prompts copiables, 3 plantillas de datos y supuestos, un caso ficticio y una matriz de escenarios presupuestarios. Trabaje con información autorizada, verifique los cálculos de Julius AI y contraste cada supuesto externo con su fuente original. No confunda crecimiento excepcional con demanda recurrente ni convierta proyecciones en certezas. Cada escenario debe incluir indicadores, umbrales y condiciones de ruptura verificables. Las cifras del caso son ilustrativas; la muestra CSV no reproduce el conjunto completo de la demostración. El objetivo no es que la IA decida cuánto crecerá su empresa, sino construir un presupuesto trazable, revisable y defendible ante la dirección.
Gobernar inductores operativos, no cientos de cuentas
El presupuesto tradicional suele reproducir las categorías del libro mayor: ingresos, gastos, salarios, suministros y otros conceptos contables.
Aunque esta estructura resulta útil para reportar resultados, no siempre explica qué acontecimientos modifican el desempeño.
Un modelo basado en inductores operativos (drivers) utiliza variables como unidades vendidas, precio neto, mezcla de productos, tasa de retención de clientes, rotación de inventarios, costo logístico y días de cobranza.
Nuestra investigación propone comenzar con aproximadamente 10 a 20 inductores relevantes, seleccionados mediante un análisis de sensibilidad que permita identificar los que explican la mayor parte de la variación financiera. No se trata de asumir que esas variables representan siempre el 80 % del resultado, sino de comprobar cuáles tienen mayor capacidad explicativa en cada negocio.
La ventaja operativa es significativa: si cambia el precio del combustible, se actualiza ese inductor y el sistema calcula sus efectos sobre costos, márgenes y caja sin reconstruir manualmente todas las cuentas.
Tres escenarios y una condición de ruptura
En la simulación de Agroistmo, el borrador original del presupuesto 2027 ascendía a USD 102.8 millones. Después de depurar el crecimiento histórico y revisar los supuestos, el ejercicio plantea tres escenarios:
- Bajo: USD 87.8 millones.
- Base: USD 93.9 millones.
- Alto: USD 98.4 millones.
La diferencia entre el borrador inicial y el escenario base alcanza USD 8.9 millones. Incluso frente al escenario alto, la proyección original supera en USD 4.4 millones el límite estimado.
Estos importes corresponden exclusivamente al caso ficticio de demostración; no representan resultados empíricos de una empresa real.
La utilidad del ejercicio es mostrar que una expectativa comercial aparentemente razonable puede inducir a comprometer capital antes de confirmar su viabilidad.
Para volver ejecutables los escenarios, cada línea debe incorporar una condición de ruptura. En fertilizantes, por ejemplo, el modelo contempla una alerta ante incrementos trimestrales del 15 % en el precio CIF de la urea o retrasos importantes de la zafra nicaragüense.
En agroquímicos, una caída del volumen del primer trimestre superior al 10 % respecto al periodo comparable constituye otra señal de revisión.
Estas condiciones convierten una previsión en un sistema de seguimiento: no es necesario esperar hasta marzo para descubrir que el presupuesto perdió validez.
El Cut-over Date y los tres relojes financieros
El parámetro Cut-over Date establece hasta qué fecha se utilizan resultados reales y desde qué periodo comienza el pronóstico actualizado.
Los meses cerrados permanecen registrados con sus cifras efectivas; los meses futuros se recalculan mediante los inductores vigentes. Así, la actualización no destruye la trazabilidad del presupuesto aprobado.
La investigación plantea como objetivo operativo reducir el ciclo de actualización desde procesos manuales de varias semanas hasta aproximadamente tres días hábiles. Este plazo es una referencia de diseño, no una mejora garantizada por utilizar inteligencia artificial.
Sin embargo, el pronóstico continuo debe resolver una dificultad adicional: sincronizar los tres relojes del negocio.
El primero es el de la demanda, que determina cuándo se produce la venta. El segundo es el de la capacidad, que identifica cuándo deben comprarse insumos, movilizarse inventarios o contratarse recursos. El tercero es el de la caja, que establece cuándo se cobra efectivamente la operación.
Una empresa puede cumplir su pronóstico de ventas y enfrentar problemas de liquidez porque sus compras se realizaron meses antes de recibir los pagos.
Aquí el rolling forecast deja de ser un ejercicio contable. Se convierte en un mecanismo de coordinación entre Comercial, Operaciones y Finanzas.
5. El impacto asimétrico: cómo una pequeña desviación colapsa el margen
Uno de los principales riesgos de utilizar tasas generales de crecimiento consiste en suponer que los ingresos, los costos y la rentabilidad evolucionan de manera proporcional.
La realidad operativa es diferente.
Una caída del volumen puede reducir la absorción de costos fijos. Una disminución del precio neto afecta directamente el ingreso por unidad. Un cambio en la mezcla comercial puede incrementar la facturación y, al mismo tiempo, deteriorar la rentabilidad.
El efecto combinado produce desviaciones mayores que las que aparecen al examinar cada variable por separado.
Una prueba de estrés sobre precio, volumen y mezcla
Consideremos una línea de negocio cuyo presupuesto supone precios y volúmenes estables. Si el volumen cae un 5 % y el precio neto disminuye un 3 %, los ingresos resultantes equivalen al 92.15 % del nivel inicialmente previsto.
La desviación total alcanza el 7.85 %, porque ambas variaciones interactúan multiplicativamente.
Sin embargo, la pérdida de margen no puede determinarse únicamente con esa cifra. Depende de los costos variables por unidad, la estructura fija, los descuentos y la combinación de productos comercializados.
En estructuras con una proporción elevada de costos fijos, una reducción de ingresos del 7.85 % puede provocar una caída del margen operativo significativamente superior. La investigación presenta escenarios de sensibilidad donde la disminución excede el 12 %, aunque ese resultado requiere modelar los costos específicos de cada empresa.
El riesgo financiero no está solamente en vender menos, sino en haber comprometido una estructura de costos diseñada para ingresos que no se materializaron.
De la desviación contable a la decisión anticipada
Cuando el presupuesto dispone de inductores operativos y umbrales de alerta, la dirección puede actuar antes de que la desviación se convierta en una pérdida acumulada.
Una caída de volumen acompañada por inventarios crecientes exige revisar compras y capacidad. Una reducción del precio neto obliga a examinar descuentos, promociones y rentabilidad por cliente. Una extensión de los días de cobro requiere actualizar tesorería y evaluar las necesidades de financiamiento.
Esta es una de las diferencias más importantes entre el control presupuestario tradicional y la planificación adaptativa.
El primero explica lo que ya ocurrió. El segundo permite anticipar qué decisiones necesitan modificarse.
Nuestra investigación también propone incorporar trazabilidad de procesos mediante registros de eventos centrados en objetos, como el estándar OCEL 2.0, para conectar órdenes, entregas, facturas y pagos con sus respectivos efectos financieros.
Esta capa avanzada resulta especialmente relevante cuando una misma operación comercial participa en varios procesos y los reportes agregados ocultan retrasos o duplicaciones.
No todas las empresas necesitan implantar minería de procesos desde el primer ciclo presupuestario. Pero sí necesitan reconocer que las proyecciones financieras dependen de acontecimientos operativos concretos.
La pregunta no es únicamente cuánto se ha desviado el margen, sino qué evento generó la desviación, cuándo comenzó y qué decisión evita que continúe deteriorándose.
6. Gobernanza y privacidad: cumplimiento de normativas de datos en la nube
La utilización de Julius AI y Perplexity Pro en procesos de planificación financiera introduce una responsabilidad que no debe quedar subordinada a la facilidad tecnológica: la protección de la información empresarial.
Un archivo de ventas puede contener nombres de clientes, precios negociados, condiciones comerciales, identificadores personales y otros datos cuya divulgación afectaría la posición competitiva de la organización.
Por eso, nuestra arquitectura de validación dual incorpora controles previos de gobernanza de datos, no solamente instrucciones para analizar archivos.
La anonimización como parte del proceso
En Panamá, la Ley 81 de 2019 establece el marco general de protección de datos personales. Costa Rica dispone de la Ley 8968, que regula esta materia dentro de su jurisdicción.
La aplicación concreta de estas normas depende de la naturaleza de los datos, el tratamiento realizado, las transferencias y las obligaciones correspondientes. Por ello, la autorización de una plataforma externa debe examinarse conforme a los requisitos legales y las políticas de cada organización.
El procedimiento recomendado comprende cuatro controles:
- Clasificar la información. Identificar los datos personales, financieros sensibles y secretos comerciales que no deben compartirse indiscriminadamente.
- Reducir el conjunto de datos. Utilizar exclusivamente las columnas necesarias para el análisis, sustituyendo identificadores directos cuando corresponda.
- Evaluar el servicio tecnológico. Revisar permisos, retención, tratamiento de archivos, transferencias y condiciones contractuales antes de cargar información real.
- Mantener trazabilidad. Registrar las fuentes, transformaciones, responsables y decisiones adoptadas a partir de los resultados.
Sustituir nombres por códigos puede ayudar a reducir la exposición, pero no garantiza anonimización irreversible. Cuando una persona puede volver a identificarse mediante información adicional, siguen existiendo riesgos de privacidad.
Tampoco debe confundirse la protección de datos personales con la protección del secreto comercial. Una base sin nombres puede continuar revelando precios, concentración de clientes o márgenes confidenciales.
La inteligencia artificial analiza; la dirección conserva la responsabilidad
Los resultados generados por herramientas analíticas deben contrastarse con las cifras del sistema contable y los criterios establecidos por Finanzas.
La documentación del análisis debe permitir responder qué información se utilizó, qué transformaciones se realizaron, qué supuestos fueron aplicados y quién aprobó la conclusión.
Esto conecta la gobernanza tecnológica con el Sistema de Gestión Regenerativa 5.0 de Ingenionic: la tecnología genera valor cuando mejora la calidad de las decisiones sin debilitar el control organizacional.
El beneficio final no se limita a reducir riesgos de cumplimiento. Una arquitectura de datos confiable permite actualizar modelos, explicar resultados y conservar conocimiento institucional para futuros ciclos de planificación.
7. El reto directivo: pon a prueba tus supuestos esta semana
La diferencia entre comprender una metodología e incorporarla a la gestión empresarial se demuestra mediante las decisiones que cambia.
Para el presupuesto 2027, nuestra propuesta es comenzar con una intervención pequeña, verificable y directamente vinculada con los compromisos financieros que la organización está preparando.
No es necesario reconstruir todo el sistema presupuestario durante la primera semana. El objetivo inicial consiste en identificar si las decisiones más importantes descansan sobre evidencia o sobre expectativas que todavía no han sido contrastadas.
Reto Co-creation: de la hipótesis a la decisión
Durante los próximos cinco días hábiles, selecciona las tres líneas de negocio o partidas que representen la mayor exposición financiera de tu presupuesto.
Para cada una:
- Escribe el supuesto principal. Explica qué comportamiento de ventas, costos, clientes o mercado permite sostener la cifra proyectada.
- Verifica la evidencia interna. Utiliza Julius AI para evaluar el comportamiento histórico, identificar operaciones extraordinarias y medir la concentración relevante.
- Contrasta la evidencia externa. Emplea Perplexity Pro para localizar fuentes oficiales y clasificar los supuestos como confirmados, refutados o sin evidencia suficiente.
- Construye tres escenarios. Determina un resultado bajo, base y alto, utilizando condiciones explícitas para cada uno.
- Define una condición de ruptura. Establece el indicador, el umbral, el responsable y la acción que se ejecutará cuando cambie la premisa.
El entregable no es una presentación ni un documento extenso. Es una Matriz de Premisas de Decisión que permita defender tres cifras importantes ante la dirección y demostrar qué acciones se activarían si las condiciones cambian.
¿Qué debe cambiar en la próxima reunión presupuestaria?
Si una partida presenta un supuesto refutado, la primera decisión no consiste en eliminar automáticamente el gasto. Consiste en revisar qué compromiso financiero dependía de esa premisa y si existe una alternativa compatible con la evidencia disponible.
Si el crecimiento esperado está concentrado en pocos clientes, corresponde evaluar el riesgo antes de aumentar capacidad. Si los costos logísticos muestran alta sensibilidad, el escenario de caja debe incorporar rangos de variación. Si la estacionalidad depende de condiciones climáticas, el calendario de compras requiere mecanismos de revisión.
Estas acciones representan la transición de conocimiento a co-creación que orienta el modelo Ingenio 360: la metodología demuestra su valor cuando produce una herramienta que puede utilizarse dentro de una decisión real.
Un presupuesto defendible no necesita acertar siempre
La planificación financiera no puede eliminar la incertidumbre. Ningún modelo, por sofisticado que sea, garantiza el comportamiento de la demanda, los costos internacionales o las condiciones económicas de 2027.
Lo que sí puede hacer una empresa es construir un sistema que distinga las aspiraciones de los pronósticos, documente los supuestos que sostienen sus cifras y establezca mecanismos de respuesta antes de que una desviación comprometa sus recursos.
La investigación desarrollada para este análisis conduce a tres conclusiones:
Evidencia interna verificable
Los datos internos necesitan depuración y explicación causal antes de proyectarse. Identifique crecimiento recurrente, pedidos excepcionales, concentración de clientes y patrones estacionales antes de convertir las cifras históricas en presupuesto.
Supuestos externos documentados
Los supuestos externos requieren fuentes verificables, fechas y criterios de revisión. Distinga lo confirmado, lo refutado y lo que permanece sin evidencia suficiente. Un indicador macroeconómico no demuestra automáticamente la demanda de un sector.
Escenarios y condiciones de ruptura
El presupuesto debe incorporar escenarios bajo, base y alto, inductores operativos y condiciones de ruptura para conservar su utilidad durante el año. Cada condición necesita un indicador, un umbral y una respuesta previamente definida.
¿Qué parte de nuestro presupuesto 2027 estamos dispuestos a financiar sin haber demostrado que sus supuestos siguen siendo válidos?
Si la respuesta resulta difícil de justificar, allí comienza el trabajo.
Tres partidas. Tres supuestos bajo examen.
Seleccione las tres partidas de mayor peso en su presupuesto 2027. Para cada una, escriba el supuesto que sostiene la cifra, identifique su indicador verificable y determine qué fuente permite confirmarlo o cuestionarlo.
Clasifique los resultados en tres categorías: confirmado, refutado o sin evidencia suficiente. Después, establezca la condición observable que obligaría a revisar la proyección, el responsable de monitorearla y la decisión que se activaría.
Comparta cuántos supuestos resistieron la validación, cuántos fueron refutados y cuáles permanecen sin evidencia. Utilice la etiqueta #SGR5-COMPLETO para documentar el ejercicio.
Convierta sus ventas en un presupuesto defendible
Lleve el marco estratégico a una aplicación concreta con Julius AI y Perplexity Pro. Aprenda a preparar un CSV de 24 meses, depurar sus registros, identificar crecimiento excepcional y contrastar cinco supuestos externos con fuentes primarias fechadas. Finalmente, construya un presupuesto 2027 con escenarios bajo, base y alto, acompañado de condiciones de ruptura.
Toma de Decisiones: El Presupuesto 2027 y sus Supuestos en CA
Profundice en el modelo estratégico que explica por qué las premisas escritas mejoran la toma de decisiones. El artículo de Academia Centroamericana de Ingenio examina las limitaciones del presupuesto estático, la diferencia entre aspiraciones y pronósticos y la importancia de vincular cada cifra con evidencia, criterio directivo y mecanismos de revisión. El objetivo es pasar de un documento que se abandona cuando cambia la realidad a un instrumento que permite corregir decisiones durante la ejecución.
Toma de Decisiones: El Presupuesto 2027 y sus Supuestos
¿Por qué un presupuesto aprobado en noviembre puede perder utilidad durante el primer trimestre? En este episodio de Podcast con Ingenio analizamos el costo de los supuestos implícitos, la fragilidad de las extrapolaciones financieras y la importancia de documentar las premisas que sostienen cada decisión. Conozca la Matriz de Premisas Escritas y el paso de un presupuesto estático a un sistema que distingue datos, pronósticos, metas y condiciones de revisión.
Spotify
Escuche el episodio sobre los supuestos invisibles, las decisiones presupuestarias y los riesgos de mantener proyecciones sin revisión.
Escuchar en Spotify →YouTube
Vea el episodio y comprenda cómo pasar de los números presupuestarios a premisas explícitas y decisiones financieras fundamentadas.
Ver en YouTube →Apple Podcasts
Abra Podcast con Ingenio en Apple Podcasts y explore contenidos sobre estrategia ejecutiva, gestión y toma de decisiones.
Abrir Apple Podcasts →Un presupuesto ejecutable no se limita a proyectar cifras: declara qué tendría que ser cierto para que cada escenario ocurra. La Matriz de Premisas Escritas conecta supuestos internos, evidencia externa, inductores operativos y umbrales de ruptura. La dirección conserva la responsabilidad de distinguir las metas aspiracionales de los pronósticos y de decidir cuándo reasignar recursos. El valor del presupuesto no reside en acertar cada número, sino en conservar la capacidad de revisar y actuar con evidencia.
Mejora de Procesos y Gestión de Operaciones
Diagnostica procesos, elimina causas de ineficiencia y convierte la mejora operacional en resultados medibles. El programa conecta análisis de procesos, diseño del estado futuro, disciplina de ejecución y medición del impacto.
- Mapeo y diagnóstico de procesos mediante VSM.
- Identificación y análisis estructurado de causas raíz.
- Diseño de estados futuros y estandarización mediante SOPs.
- Ejecución de mejoras con OKRs y Toyota Kata.
- Gestión del cambio y disciplina operacional.
- Seguimiento mediante KPIs y demostración del ROI.
Sobre Ingenionic y la Academia Centroamericana de Ingenio
El artículo que acabás de leer es parte de Ingenio x³, el sistema de contenido semanal del ecosistema: podcast, video, análisis y un recurso aplicable cada semana.
Ingenionic es una consultora de transformación organizacional fundada por Freddy Díaz, especializada en la intersección de la gestión regenerativa, la inteligencia artificial y el diseño de procesos. Opera bajo el marco del Sistema de Gestión Regenerativa 5.0 (SGR 5.0) para resolver ineficiencias sistémicas en el sector corporativo B2B.
La Academia Centroamericana de Ingenio (ACi) es el brazo educativo del ecosistema. Funciona bajo el modelo de transformación de talento Ingenio 360, una arquitectura de cinco pilares diseñada para convertir la formación corporativa de un evento aislado en un sistema vivo de regeneración. Es la plataforma donde profesionales acceden a metodologías alineadas con el futuro del trabajo.
Nuestra misión: construir un futuro para la región donde el éxito no se mida por cuánto nos agotamos, sino por cuánto nos regeneramos.
Un correo por semana: nota editorial, hallazgo, episodio, video y el recurso descargable.